
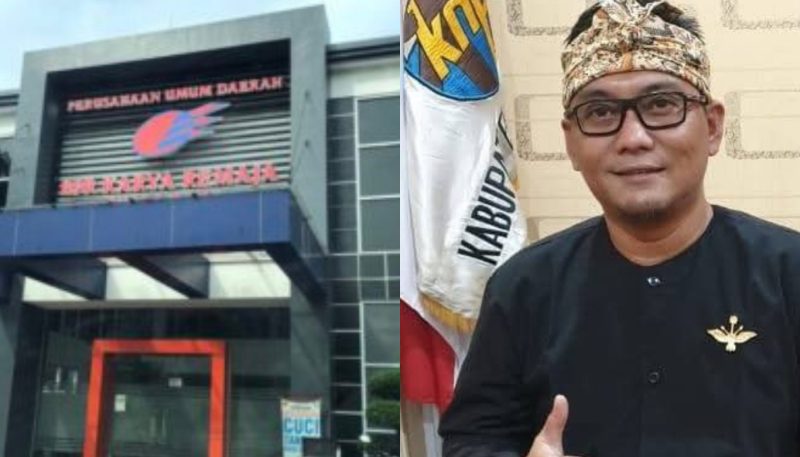
Suaradermayu.com — Yoga Rahardiansyah, mantan Ketua Komite Nasional Pemuda Indonesia (KNPI) Kabupaten Indramayu, kini tersorot publik.
Namanya tercantum dalam dokumen resmi Putusan Pengadilan Tindak Pidana Korupsi pada Pengadilan Negeri Bandung Nomor 162/Pid.Sus-TPK/2025/PN Bdg tertanggal 24 April 2026, sebagai salah satu debitur dalam perjanjian kredit yang hingga kini nilainya macet utuh, mencapai Rp1,7 miliar.
Saat dimintai klarifikasi oleh Suaradermayu.com, Selasa (17/11/2026), Yoga menegaskan bahwa dirinya bukan bagian dari praktik kredit fiktif yang marak disebut masyarakat.
“Yang jelas pertama, betul saya adalah pengaju kredit dan saya penerima (uang) sesuai agunan yang ada. Saya tidak terlibat kredit topengan, dan nama saya tidak dipinjam oleh siapa pun,” ucapnya tegas.
Yoga menjelaskan bahwa agunan yang dijaminkan senilai lebih dari Rp1,7 miliar untuk pengajuan kredit di BPR Karya Remaja Indramayu tersebut kini sudah disita oleh Kejaksaan Negeri Indramayu bersama Lembaga Penjamin Simpanan (LPS).
“Banyak agunan (dijaminkan), dan itu sudah berjalan. Silakan lebih jelasnya ke pihak sana (Kejaksaan dan LPS),” katanya.
Meski Yoga membantah terlibat dalam skema kredit topengan, fakta yang terungkap dalam putusan pengadilan menunjukkan bahwa perjanjian kredit atas namanya tercatat masuk ke dalam klaster pencairan yang dikoordinasikan oleh adik kandungnya sendiri, Helmi Hakim.
Dalam dokumen pengadilan, Helmi Hakim tercatat sebagai salah satu dari 20 koordinator yang dinilai berperan sentral dalam menggerakkan aliran dana yang menyusutkan kas bank milik Pemerintah Kabupaten Indramayu tersebut.
Helmi Hakim tercatat mengoordinasikan sebanyak 14 perjanjian kredit yang menggunakan identitas 13 warga berbeda. Total plafon yang berhasil dicairkan melalui jalur tersebut mencapai Rp19.900.000.000,00.
Namun, data posisi baki debet per 12 September 2023 menunjukkan angka yang mencengangkan, dari hampir Rp20 miliar yang dicairkan, Rp18.962.000.000,00 di antaranya kini berstatus tunggakan macet.
Artinya, lebih dari 95 persen dana yang disalurkan melalui klaster yang dikoordinasikan Helmi Hakim tidak pernah kembali ke kas bank. Angka ini menjadikannya sebagai koordinator dengan persentase kerugian tertinggi di antara seluruh 20 nama yang tercantum dalam putusan pengadilan.
Modus operandi yang terungkap secara gamblang dalam persidangan menunjukkan bagaimana skema ini dirancang dan berjalan dalam kurun waktu hampir lima tahun.
Pemeriksaan fakta di persidangan menemukan bahwa para terdakwa, yaitu Direktur Utama Sugiyanto, bersama Direktur Operasional Moh. Afrizal Anhar serta Kepala Biro Operasional Bambang Supena, telah merealisasikan pemberian kredit terhadap 141 perjanjian kredit kepada 122 debitur.
Dari jumlah tersebut, sebanyak 130 perjanjian kredit kepada 112 debitur terbukti disalurkan dengan menggunakan nama orang lain — atau yang dikenal sebagai praktik kredit topengan. Sebanyak 11 perjanjian kredit lainnya dinilai penyalurannya tidak sesuai Standar Operasional Prosedur (SOP) yang berlaku.
Mekanisme yang terjadi berjalan dengan pola yang konsisten dan berulang. Pertama, para koordinator — termasuk Helmi Hakim — mengumpulkan data pribadi warga berupa Kartu Tanda Penduduk, Kartu Keluarga, dan dokumen pendukung lainnya. Warga yang namanya dipakai umumnya tidak mengetahui bahwa identitas mereka telah digunakan untuk mengajukan pinjaman miliaran rupiah.
Dalam banyak kasus, warga baru menyadari hal tersebut ketika bank mengalami likuidasi dan pihak LPS serta Kejaksaan mulai menelusuri aset yang dijaminkan.
Kedua, berkas pengajuan kredit disusun seolah-olah pemilik identitas yang mengajukan pinjaman untuk keperluan modal usaha.
Padahal, verifikasi kelayakan usaha tidak pernah dilakukan. Tidak ada survei lapangan untuk memastikan keberadaan usaha, tidak ada pengecekan kemampuan membayar, dan tidak ada pengikatan jaminan yang sah atas sebagian besar pinjaman yang disetujui.
Staf pemasaran dan analis kredit yang seharusnya bertugas menilai risiko justru bertindak sebagai perantara yang menyalurkan kredit kepada nama-nama yang telah ditentukan oleh para koordinator dan disetujui oleh jajaran direksi.
Ketiga, dana dicairkan ke rekening atas nama warga tersebut, namun dalam praktiknya langsung dikuasai oleh pihak koordinator atau pihak lain yang sebenarnya berkepentingan. Setelah dana diterima, tidak ada upaya penagihan yang serius meskipun masa pembayaran telah jatuh tempo.
Pinjaman dibiarkan menumpuk menjadi tunggakan macet dari waktu ke waktu, hingga akhirnya menumpuk menjadi kerugian yang tidak tertutup dan melumpuhkan kemampuan bank untuk beroperasi lebih lanjut.
Pola pencairan yang tercatat atas nama 13 warga yang dikoordinasikan Helmi Hakim menunjukkan kecenderungan yang mengkhawatirkan. Pencairan dimulai secara perlahan namun kemudian meningkat tajam nilainya, terutama pada masa akhir 2020 hingga pertengahan 2021.
Pada 20 September 2017, tercatat pencairan pertama atas nama Nur Aripin senilai Rp375 juta yang saat itu tercatat lunas. Namun tiga tahun kemudian, pada 23 September 2020, nama yang sama kembali digunakan untuk mencairkan Rp1,5 miliar yang hingga kini macet utuh.
Penggunaan kembali nama yang sama untuk pencairan kedua kalinya ini memperkuat dugaan adanya pola yang terencana, bukan kebetulan belaka.
Memasuki akhir tahun 2020 dan sepanjang tahun 2021, nilai pencairan semakin besar dan frekuensinya semakin rapat. Pada 30 September 2020, tercatat pencairan atas nama Yoga Rahardiansyah senilai Rp1,7 miliar yang macet utuh. Disusuli pencairan-pencairan lain yang nilainya berkisar antara Rp850 juta hingga Rp2,5 miliar per perjanjian kredit.
Puncaknya tercatat pada 28 Mei 2021 atas nama Riswan senilai Rp2,5 miliar, di mana Rp1,985 miliar di antaranya kini macet. Seluruh 14 perjanjian kredit tersebut kini tidak ada yang berjalan lancar, dengan persentase tunggakan yang mendekati pada sebagian besar nama debiturnya.
Secara keseluruhan, putusan pengadilan mencatat bahwa total plafon yang disalurkan melalui 130 perjanjian kredit topengan mencapai Rp133,909 miliar, dengan baki debet yang belum dikembalikan sebesar Rp112,666 miliar.
Helmi Hakim sendiri menyumbang sekitar 17 persen dari total kerugian tersebut meskipun hanya mengoordinasikan 14 dari 130 perjanjian kredit yang teridentifikasi, menandakan bahwa rata-rata nilai per kredit yang dikoordinasinya jauh lebih besar dibandingkan koordinator lainnya.
Pertanyaan yang kini mengemuka di tengah masyarakat Indramayu adalah bagaimana proses pencairan kredit berjalan tanpa pengawasan yang memadai selama bertahun-tahun. Mengapa tidak ada penagihan serius meskipun kredit mulai menunggak? Dan yang paling mendesak, ke mana sebenarnya aliran dana sebesar Rp19,9 miliar yang dikoordinasikan Helmi Hakim tersebut berakhir, dan siapa pihak yang sebenarnya menikmati manfaat ekonomis dari dana tersebut?
Pernyataan Yoga Rahardiansyah yang menegaskan bahwa kredit atas namanya bukan kredit topengan, serta pengakuannya bahwa agunan telah disita oleh Kejaksaan dan LPS, membuka ruang klarifikasi lebih lanjut terkait perbedaan perlakuan dan prosedur di antara 14 perjanjian kredit dalam klaster yang sama.
Masyarakat berhak mengetahui apakah setiap perjanjian kredit dalam klaster tersebut melalui prosedur yang berbeda-beda, atau terdapat hal-hal yang belum terungkap secara menyeluruh di persidangan.
Hingga saat ini, belum ada penjelasan resmi dari pihak penegak hukum terkait apakah peran para koordinator — termasuk Helmi Hakim — telah diselidiki secara mendalam, apakah status hukumnya hanya sebatas saksi, atau terdapat dugaan keterlibatan lebih lanjut yang sedang dalam proses pengembangan perkara.
Masyarakat Indramayu berharap penegak hukum tidak berhenti pada putusan yang telah ada, tetapi terus menelusuri aliran dana hingga ke titik akhir penerima manfaat, agar kerugian yang dialami oleh bank milik rakyat dapat dipulihkan dan pertanggungjawaban ditegakkan secara menyeluruh.
Suaradermayu.com masih berupaya meminta tanggapan lebih lanjut dari Helmi Hakim serta klarifikasi resmi dari Kejaksaan Negeri Indramayu dan LPS terkait penanganan perkara ini.


